Domain elektrospezialisten.de kaufen?
Wir ziehen mit dem Projekt
elektrospezialisten.de um.
Sind Sie am Kauf der Domain
elektrospezialisten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektrospezialisten.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
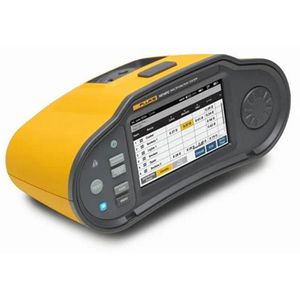
Fluke Installationstester 5580829, 1672, VDE 0100-600, für ElektroanlagenZur Prüfung von Elektroanlagen gemäß VDE 0100-600 Nullpunktadapter stellt eine zuverlässige Verbindung zur Erdung her und sorgt für schnelle, zuverlässige und fehlerfreie Ergebnisse bei der Installationstestprüfung Prüfung der RCD-Typen: A, AC, F, GFCI Isolationsmessung gegen alle 3 Leiter (L-N-PE) Durchgangsprüfung mit niedrigem Prüfstrom (10 mA) zur Messung von Motorwicklungen Hochstrom-Schleifenmodus für schnellere Messungen als Schleifenprüfungen Prüfung des Isolationswiederstandes und Kurzschlussstroms für eine erhöhte Sicherheit im Umgang mit elektronischen Anlagen Weitere Funktionen zur Messung von Spannungsabfällen Bedienung über Farb-Touchscreen mit Hintergrundbeleuchtung und zentralem Multifunktionsschalter Optische und akustische Warnung bei Spannungen von mehr als 50 V Ist mit einer USB-C-Schnittstelle ausgestattet Stromversorgung: über fest verbauten 10,8 V Li-Ion Akku (2500 mAh) Merkmale: Prüfung gemäß: VDE 0100-600 Prüfung von: Elektroanlagen weitere Produktinformationen: Anzeige: Farbdisplay, Touchscreen Messbereich Isolationswiderstand: 10 Ohm - 1.000 MOhm Messbereich Wechselspannung: 0 - 600 V Messbereich Gleichspannung: 0 - 600 V Messbereich Frequenz: 45 - 66 Hz unterstützte RCD-Typen: A, AC, F, GFCI Messkategorien: CAT IV 300 V, CAT III 600 V Speicher: intern Schnittstellen: USB Besonderheit: VDE zertifiziert Spannungsversorgung: 10,8 V Li-Ion Akku (2500 mAh) Maße: (LxBxH) 26,25 x 14,19 x 11,93 cm Gewicht: 1,6 kg Lieferung inkl.: Nullpunktadapter, Tragegurt, Koffer, Krokodilklemmen, USB-C-Kabel, Netzteil, Tastkopf mit Auslösetaste, Schuko-Messleitung, Messleitungen, Messfühler1842,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke Installationstester 5580841, 1674, VDE 0100-600, für ElektroanlagenMobile Fluke Connect App ermöglicht eine schnelle und effektive Berichterstellung auch vor Ort Patentierte Isolationsvorprüfung stoppt den Prüfvorgang falls Geräte mit der Installation verbunden sind und warnt den Nutzer Prüft die Funktionsfähigkeit von Überspannungsschutzgeräten um empfindliche Geräte vor Spannungsspitzen und anderen Störungen zu schützen Überwacht kontinuierlich die Isolationswerte in elektrischen Anlagen und warnt frühzeitig vor Fehlern um die Sicherheit zu gewährleisten und Fehler zu vermeiden Misst die Schleifen- und Netzimpendanz Zur Prüfung von Elektroanlagen gemäß VDE 0100-600 Autotestfunktion simuliert einen kompletten Prüfablauf per Knopfdruck Nullpunktadapter stellt eine zuverlässige Verbindung zur Erdung her und sorgt für schnelle, zuverlässige und fehlerfreie Ergebnisse bei der Installationstestprüfung Prüfung der RCD-Typen: A, AC, B, B+, EV, F, MI, GFCI Prüfung des Erdungswiderstands möglich Isolationsmessung gegen alle 3 Leiter (L-N-PE) Durchgangsprüfung mit niedrigem Prüfstrom (10 mA) zur Messung von Motorwicklungen Hochstrom-Schleifenmodus für schnellere Messungen als Schleifenprüfungen Prüfung des Isolationswiederstandes und Kurzschlussstroms für eine erhöhte Sicherheit im Umgang mit elektronischen Anlagen Weitere Funktionen zur Messung von Spannungsabfällen Bedienung über Farb-Touchscreen mit Hintergrundbeleuchtung und zentralem Multifunktionsschalter Optische und akustische Warnung bei Spannungen von mehr als 50 V Ist mit einer USB-C- und Fluke-Cloud-Schnittstelle ausgestattet Stromversorgung: über fest verbauten 10,8 V Li-Ion Akku (2500 mAh) Merkmale: Prüfung gemäß: VDE 0100-600 Prüfung von: Elektroanlagen weitere Produktinformationen: Anzeige: TFT-Farbdisplay, Touchscreen Messbereich Erdungswiderstand: 200 - 2.000 Ohm Messbereich Isolationswiderstand: 10 Ohm - 1.000 MOhm Messbereich Wechselspannung: 0 - 600 V Messbereich Gleichspannung: 0 - 600 V Messbereich Leitungsimpedanz: 10 - 2.000 Ohm Messbereich Schleifenimpedanz: 10 - 2.000 Ohm Messbereich Frequenz: 45 - 66 Hz unterstützte RCD-Typen: MI, A, AC, B, B+, EV, F, GFCI Messkategorien: CAT IV 300 V, CAT III 600 V Speicher: Cloud, intern Schnittstellen: USB Spannungsversorgung: 10,8 V Li-Ion Akku (2500 mAh) Maße: (LxBxH) 26,25 x 14,19 x 11,93 cm Gewicht: 1,6 kg Lieferung inkl.: Nullpunktadapter, Tragegurt, Koffer, Krokodilklemmen, USB-C-Kabel, Netzteil, Tastkopf mit Auslösetaste, Schuko-Messleitung, Messleitungen, Messfühler2781,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
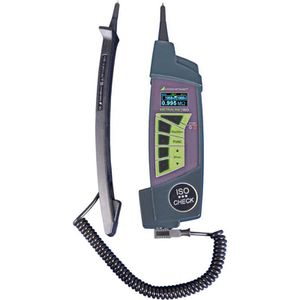
Gossen-Metrawatt Installationstester M507C, ISOCheck, VDE zertifiziert, für ElektroanlagenZur Prüfung von Elektroanlagen gemäß VDE 0470, VDE 0411 & VDE 0413 Ermöglicht Messungen des Isolationswiderstand mit einer Prüfspannungen von 50 V bis 1000 V Messbereich reicht dabei von 100 kOhm bis 10 GOhm. Überprüfung von Messobjekten auf Spannungsfreiheit Messen von Überspannungseinrichtungen, je nach Ausführung bis 1000 V Tabelle gängiger Varistoren einblendbar Signalisierung von berührungsgefährlicher Spannung Farbiges OLED-Display mit Hintergrundbeleuchtung zur Anzeige der Messwerte Option zum Umschalten zwischen kurzer und detaillierter Anzeige Integrierte LED zur Messstellenbeleuchtung Kompakte und robuste Bauform Merkmale: Prüfung gemäß: VDE 0411, VDE 0413, VDE 0470 Prüfung von: Elektroanlagen weitere Produktinformationen: Anzeige: OLED-Display Messbereich Überspannungsschutzeinrichtungen: 40 - 1050 V Messbereich Wechselspannung: 0 - 600 V Messbereich Gleichspannung: 0 - 600 V Messkategorien: CAT II 300 V, CAT III 300 V Spannungsversorgung: 4x Batterie (AAA) Maße: (LxBxH) 26 x 7 x 4 cm Gewicht: 0,36 kg Lieferung inkl.: Tasche, Batterien, CD mit Bedienungsanleitung, Kurzbedienungsanleitung, Werkskalibrierschein Lieferung direkt ab Werk!662,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
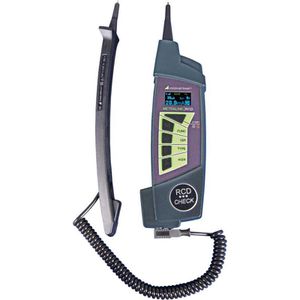
Gossen-Metrawatt Installationstester M507B, RCDCheck, VDE zertifiziert, für ElektroanlagenZur Prüfung von Elektroanlagen gemäß VDE 0470, VDE 0411 und VDE 0413 Messgerät prüft die Eigenschaften eines FI-Schalters (RCD): A, AC, S, F Misst die Berührungsspannung, die Abschaltzeit und den Abschaltstrom des FI-Schalters Farbiges OLED-Display mit Hintergrundbeleuchtung zur Anzeige der Messwerte Option zum Umschalten zwischen kurzer und detaillierter Anzeige Integrierte LED zur Messstellenbeleuchtung Kompakte und robuste Bauform Merkmale: Prüfung gemäß: VDE 0411, VDE 0413, VDE 0470 Prüfung von: Elektroanlagen weitere Produktinformationen: Anzeige: OLED-Display Messbereich Wechselspannung: 190 - 255 V Messbereich Berührungsspannung: 0 - 99,9 V Messbereich Schleifenimpedanz: 0 - 200 Ohm Messbereich Kurzschlussstrom: 0 A - 23 kA Messkategorien: CAT II 300 V, CAT III 300 V Spannungsversorgung: 4x Batterie (AAA) Maße: (LxBxH) 26 x 7 x 4 cm Gewicht: 0,36 kg Lieferung inkl.: Tasche, Batterien, CD mit Bedienungsanleitung, Kurzbedienungsanleitung, Werkskalibrierschein Lieferung direkt ab Werk!617,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
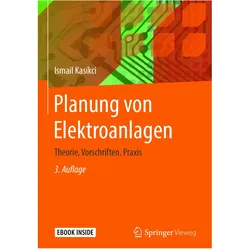
Planung von Elektroanlagen, Fachbücher von Ismail KasikciDieses Werk stellt dem Planer von Elektroanlagen die benötigten technischen Grundlagen, die einzuhaltenden Vorschriften und Standards sowie viele weitere praxisrelevante Informationen und Daten zur Verfügung. Nach Möglichkeit wurden die Planungswerte und Gleichungen in Tabellen und Abbildungen aufgeführt, um eine hohe Übersichtlichkeit und rasches Auffinden zu gewährleisten. Es dient somit als Lehr- und Handbuch für den täglichen Gebrauch durch den Elektro-Fachmann. Regenerative Energien, insbesondere Wasserkraft, Windkraft und PV-Anlagen, werden ebenfalls behandelt. Kurzschlussberechnung, Mittelspannungsanlagen, Erdungsanlagen, Spannungsfallberechnung und Schutztechnik bilden einen besonderen Schwerpunkt innerhalb des Werks. Viele Beispiele aus der Praxis runden das Buch ab. In der dritten Auflage wurden alle Themen sehr stark überarbeitet, besonders der Spannungsfall und Erd.200,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
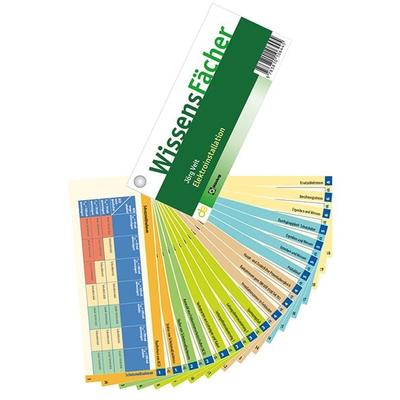
WissensFächer - ElektroinstallationAktuelles Fachwissen, Einfach Erklärt Und Jederzeit Zur Hand – Das Sind Unsere Wissensfächer. Der Beliebte Fächer Zum Thema „elektroinstallation“ Wurde Für Die 6. Auflage Überarbeitet Und Erweitert. Ein Besonderes Highlight Sind Die Neu...19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke Installationstester 5580829, 1672, VDE 0100-600, für ElektroanlagenZur Prüfung von Elektroanlagen gemäß VDE 0100-600 Nullpunktadapter stellt eine zuverlässige Verbindung zur Erdung her und sorgt für schnelle, zuverlässige und fehlerfreie Ergebnisse bei der Installationstestprüfung Prüfung der RCD-Typen: A, AC, F, GFCI Isolationsmessung gegen alle 3 Leiter (L-N-PE) Durchgangsprüfung mit niedrigem Prüfstrom (10 mA) zur Messung von Motorwicklungen Hochstrom-Schleifenmodus für schnellere Messungen als Schleifenprüfungen Prüfung des Isolationswiederstandes und Kurzschlussstroms für eine erhöhte Sicherheit im Umgang mit elektronischen Anlagen Weitere Funktionen zur Messung von Spannungsabfällen Bedienung über Farb-Touchscreen mit Hintergrundbeleuchtung und zentralem Multifunktionsschalter Optische und akustische Warnung bei Spannungen von mehr als 50 V Ist mit einer USB-C-Schnittstelle ausgestattet Stromversorgung: über fest verbauten 10,8 V Li-Ion Akku (2500 mAh) Merkmale: Prüfung gemäß: VDE 0100-600 Prüfung von: Elektroanlagen weitere Produktinformationen: Anzeige: Farbdisplay, Touchscreen Messbereich Isolationswiderstand: 10 Ohm - 1.000 MOhm Messbereich Wechselspannung: 0 - 600 V Messbereich Gleichspannung: 0 - 600 V Messbereich Frequenz: 45 - 66 Hz unterstützte RCD-Typen: A, AC, F, GFCI Messkategorien: CAT IV 300 V, CAT III 600 V Speicher: intern Schnittstellen: USB Besonderheit: VDE zertifiziert Spannungsversorgung: 10,8 V Li-Ion Akku (2500 mAh) Maße: (LxBxH) 26,25 x 14,19 x 11,93 cm Gewicht: 1,6 kg Lieferung inkl.: Nullpunktadapter, Tragegurt, Koffer, Krokodilklemmen, USB-C-Kabel, Netzteil, Tastkopf mit Auslösetaste, Schuko-Messleitung, Messleitungen, Messfühler1842,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke Installationstester 5580841, 1674, VDE 0100-600, für ElektroanlagenMobile Fluke Connect App ermöglicht eine schnelle und effektive Berichterstellung auch vor Ort Patentierte Isolationsvorprüfung stoppt den Prüfvorgang falls Geräte mit der Installation verbunden sind und warnt den Nutzer Prüft die Funktionsfähigkeit von Überspannungsschutzgeräten um empfindliche Geräte vor Spannungsspitzen und anderen Störungen zu schützen Überwacht kontinuierlich die Isolationswerte in elektrischen Anlagen und warnt frühzeitig vor Fehlern um die Sicherheit zu gewährleisten und Fehler zu vermeiden Misst die Schleifen- und Netzimpendanz Zur Prüfung von Elektroanlagen gemäß VDE 0100-600 Autotestfunktion simuliert einen kompletten Prüfablauf per Knopfdruck Nullpunktadapter stellt eine zuverlässige Verbindung zur Erdung her und sorgt für schnelle, zuverlässige und fehlerfreie Ergebnisse bei der Installationstestprüfung Prüfung der RCD-Typen: A, AC, B, B+, EV, F, MI, GFCI Prüfung des Erdungswiderstands möglich Isolationsmessung gegen alle 3 Leiter (L-N-PE) Durchgangsprüfung mit niedrigem Prüfstrom (10 mA) zur Messung von Motorwicklungen Hochstrom-Schleifenmodus für schnellere Messungen als Schleifenprüfungen Prüfung des Isolationswiederstandes und Kurzschlussstroms für eine erhöhte Sicherheit im Umgang mit elektronischen Anlagen Weitere Funktionen zur Messung von Spannungsabfällen Bedienung über Farb-Touchscreen mit Hintergrundbeleuchtung und zentralem Multifunktionsschalter Optische und akustische Warnung bei Spannungen von mehr als 50 V Ist mit einer USB-C- und Fluke-Cloud-Schnittstelle ausgestattet Stromversorgung: über fest verbauten 10,8 V Li-Ion Akku (2500 mAh) Merkmale: Prüfung gemäß: VDE 0100-600 Prüfung von: Elektroanlagen weitere Produktinformationen: Anzeige: TFT-Farbdisplay, Touchscreen Messbereich Erdungswiderstand: 200 - 2.000 Ohm Messbereich Isolationswiderstand: 10 Ohm - 1.000 MOhm Messbereich Wechselspannung: 0 - 600 V Messbereich Gleichspannung: 0 - 600 V Messbereich Leitungsimpedanz: 10 - 2.000 Ohm Messbereich Schleifenimpedanz: 10 - 2.000 Ohm Messbereich Frequenz: 45 - 66 Hz unterstützte RCD-Typen: MI, A, AC, B, B+, EV, F, GFCI Messkategorien: CAT IV 300 V, CAT III 600 V Speicher: Cloud, intern Schnittstellen: USB Spannungsversorgung: 10,8 V Li-Ion Akku (2500 mAh) Maße: (LxBxH) 26,25 x 14,19 x 11,93 cm Gewicht: 1,6 kg Lieferung inkl.: Nullpunktadapter, Tragegurt, Koffer, Krokodilklemmen, USB-C-Kabel, Netzteil, Tastkopf mit Auslösetaste, Schuko-Messleitung, Messleitungen, Messfühler2781,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Gossen-Metrawatt Installationstester M507C, ISOCheck, VDE zertifiziert, für ElektroanlagenZur Prüfung von Elektroanlagen gemäß VDE 0470, VDE 0411 & VDE 0413 Ermöglicht Messungen des Isolationswiderstand mit einer Prüfspannungen von 50 V bis 1000 V Messbereich reicht dabei von 100 kOhm bis 10 GOhm. Überprüfung von Messobjekten auf Spannungsfreiheit Messen von Überspannungseinrichtungen, je nach Ausführung bis 1000 V Tabelle gängiger Varistoren einblendbar Signalisierung von berührungsgefährlicher Spannung Farbiges OLED-Display mit Hintergrundbeleuchtung zur Anzeige der Messwerte Option zum Umschalten zwischen kurzer und detaillierter Anzeige Integrierte LED zur Messstellenbeleuchtung Kompakte und robuste Bauform Merkmale: Prüfung gemäß: VDE 0411, VDE 0413, VDE 0470 Prüfung von: Elektroanlagen weitere Produktinformationen: Anzeige: OLED-Display Messbereich Überspannungsschutzeinrichtungen: 40 - 1050 V Messbereich Wechselspannung: 0 - 600 V Messbereich Gleichspannung: 0 - 600 V Messkategorien: CAT II 300 V, CAT III 300 V Spannungsversorgung: 4x Batterie (AAA) Maße: (LxBxH) 26 x 7 x 4 cm Gewicht: 0,36 kg Lieferung inkl.: Tasche, Batterien, CD mit Bedienungsanleitung, Kurzbedienungsanleitung, Werkskalibrierschein Lieferung direkt ab Werk!662,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gossen-Metrawatt Installationstester M507B, RCDCheck, VDE zertifiziert, für ElektroanlagenZur Prüfung von Elektroanlagen gemäß VDE 0470, VDE 0411 und VDE 0413 Messgerät prüft die Eigenschaften eines FI-Schalters (RCD): A, AC, S, F Misst die Berührungsspannung, die Abschaltzeit und den Abschaltstrom des FI-Schalters Farbiges OLED-Display mit Hintergrundbeleuchtung zur Anzeige der Messwerte Option zum Umschalten zwischen kurzer und detaillierter Anzeige Integrierte LED zur Messstellenbeleuchtung Kompakte und robuste Bauform Merkmale: Prüfung gemäß: VDE 0411, VDE 0413, VDE 0470 Prüfung von: Elektroanlagen weitere Produktinformationen: Anzeige: OLED-Display Messbereich Wechselspannung: 190 - 255 V Messbereich Berührungsspannung: 0 - 99,9 V Messbereich Schleifenimpedanz: 0 - 200 Ohm Messbereich Kurzschlussstrom: 0 A - 23 kA Messkategorien: CAT II 300 V, CAT III 300 V Spannungsversorgung: 4x Batterie (AAA) Maße: (LxBxH) 26 x 7 x 4 cm Gewicht: 0,36 kg Lieferung inkl.: Tasche, Batterien, CD mit Bedienungsanleitung, Kurzbedienungsanleitung, Werkskalibrierschein Lieferung direkt ab Werk!617,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CUBO15 Küchenzeile ohne Elektrogeräte Fürth , weißUnser Produkt CUBO15 Küchenzeile ohne Elektrogeräte Fürth gibt es in den Farben: weiß Der Hersteller CUBO15 ist bekannt für die hohe Qualität der verwendeten Materialien . Produkt-Highlights: . - Geräumiger Vorratsschrank. - Viel Platz für Ihr Geschirr. - Pflegeleichte Melaminbeschichtung. - Moderne Optik mit L-Form. - Edelstahlspüle mit großer Abtropffläche. Aktion: Newsletter-Anmeldung 10€ Willkommens-Gutschein . Der Artikel befindet sich in der Höffner-Kategorie: Küchen-online - Küchenblöcke ohne E-Geräte - .1899,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.